


为了帮助加拿大公民更加有效地规划财务和税务,加拿大政府提供了多种投资选项,比如普通的非注册投资账户 (Non-Registered)、注册退休储蓄计划 (RRSP)、免税账户 (TFSA)、注册教育储蓄计划 (RESP) 以及人寿保险 (Life Insurance) 等。
这些账户不仅为个人和家庭提供了灵活的储蓄和投资途径,还有助于优化税务负担,从而确保资金在关键时刻得到有效利用。它们有不同的优缺点,适用于不同的人群,那么大家究竟该如何选择和搭配呢?
1. 注册教育储蓄计划 (RESP)
RESP 是一项针对于加拿大儿童的福利。家长可以为孩子开立 RESP 账户,进行储蓄,来作为孩子的教育资金。除了您的存款本金外,账户中还有政府提供的多项福利。
主要福利组成:
- 加拿大教育储蓄补助金 (CESG):按年供款额的 20% 提供补助,每年每位受益人上限 $500,终身限额 $7,200。
- 加拿大学习债券 (CLB):针对低收入家庭(2004年后出生)。开设账户即获 $500,之后每年 $100 直至15岁,总限额 $2,000。
- 额外的教育补助金:如 BC 省培训及教育储蓄补助金 (BCTESG),为2006年后出生的孩子提供 $1,200 一次性补助(6-9岁申请)。
税务优势:
取款时,本金不纳税。收益和补助金需纳税,但通常由孩子申报。由于学生收入低且有免税额,通常只需缴纳极低的税款或无需缴税。
2. 免税储蓄账户 (TFSA)
TFSA 适合有稳定投资需求的人。虽然投入的本金不能抵税,但产生的利息、资本收益与股息均无需纳税。
核心特点:
- 灵活性强:存取灵活,不影响其他收入福利。
- 供款限额:额度逐年累计,具体限额请查询 CRA 账户。
- 注意事项:当年取出的金额不能在同年补回,必须等到下一年,否则会产生罚款。
3. 注册退休储蓄计划 (RRSP)
RRSP 是一项利用“延税”机制的退休储蓄方案。存入资金可从当年应纳税收入中扣除,从而降低当年的税率。
核心特点:
- 税务递延:投资收益在账户内免税增长,直到取出时才作为收入纳税。
- 适合人群:特别适合当前处于高税阶,预计退休后税阶较低的人群。
- 到期转存:71岁后需转入 RRIF,并强制每年按比例提取纳税。
4. 非注册投资账户 (Non-Registered)
这是普通的投资账户,最适合资金量大、超过注册账户限额的投资者。它没有限额,资金流动性最高。
缺点: 无论何种收益(利息、股息、资本增值)都需要纳税。此外,身故时若无共同持有人,资产需经过遗嘱认证,产生清算税 (Probate Fee)。
5. 分红人寿保险 (Participating Life Insurance)
分红人寿保险是一种集保障和投资于一体的理财工具。其最大的特点是投资增长和理赔都享有免税优惠。
核心优势:
- 免税增长:保单内的现金价值增长是免税的。
- 财富传承:身故赔偿金直接支付给受益人,免税且无需经过遗嘱认证程序。
- 资产保障:在特定条件下,保单资产享有债权保护。
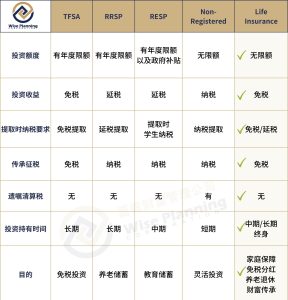
各类账户横向对比
这就种投资账户各有优劣,适用于不同目标人群。下表直观地对比了它们的投资限额与收益特点:
如何选择适合您的组合?
不同的投资账户有不同的用途与优势:
- 初入职场年轻人:首选 TFSA 积累免税财富,搭配定期寿险保障家庭。
- 高收入中年人:利用 RRSP 抵扣高税阶收入,配置 分红保险 进行长期免税复利增长。
- 有子女家庭:优先配置 RESP 领取政府补贴。
- 企业主:利用 企业人寿保险 进行税务规划及资产隔离。
我们建议大家综合考量,并结合其他的财务规划再进行选择。有任何疑问都欢迎您点击链接,向嘉信的专业顾问进行咨询。
