


美国作家查理在《富人的投资》中写道,最强大的赚钱模式就是钱生钱。许多人或许还未能充分思考如何有效地增加自身财富,目前还过于依赖工作收入并采取保守的储蓄策略。
为帮助高净值人群实现这一目标,今天嘉信财富管理就为大家分享一种高级金融策略——IFA (Immediate Financing Arrangement)。它被视为一种高级的财务工具,旨在帮助人们更好地管理资产,并在资产保值、税务规划及财富传承等方面提供支持。
什么是 IFA 策略?
IFA 的全称是 Immediate Financing Arrangement (即时融资安排)。这是一种高级融资策略:将保单作为抵押,向银行申请贷款,贷款资金可再流入生产经营或进行其他投资。
核心优势:不占用个人与企业正常的现金流,却能以较小的代价(仅需支付利息)产生更多的收益。
两种贷款形式:
- 保费抵押贷款:可贷出 100% 的保费。通常需提供额外抵押(如定存、房产)以确保资格。
- 现金价值贷款:直接贷出保单内现金价值的 100%(通常针对分红保单),随着现金价值增长,可贷额度也随之增加。
IFA 策略如何运作?
IFA 的运作需要专业人员操作,大致步骤如下:
- 以个人或公司名义购买有现金价值的保险产品。
- 将保单抵押给银行,申请 IFA 贷款。
- 个人或公司支付当年保费。
- 银行按照当年的保费或保单现金价值(100%)发放贷款。
- 企业用贷款投入生产或投资,贷款利息可用于抵税。
- 每年重复上述步骤。
- 未来可用理赔款偿还贷款,剩余金额归还受益人。
IFA 策略的四大好处
- 不占现金流:在获得保障的同时,不占用企业或个人资金,实现“钱生钱”。
- 还款灵活:贷款可以只还利息,借还款时间灵活。
- 免税增值:保单内收益不需交税,解决资产保值和免税传承问题。
- 税务优惠:利息与保险成本可抵税;在公司保单框架下,可大幅提高资本红利账户 (CDA) 额度,实现免税分红。
案例分析:张女士的企业传承规划
背景:张女士,45岁,成功企业主。公司扩张期资金紧张,但急需家庭保障与财富传承。
方案:购买 $1000万 保额保险,年保费 $50万(交10年),银行贷款利率 7.2%。
收益预估:
- 成本:10年累积支付利息约 $104万。
- 现金流:第10年共从银行贷出 $500万 用于公司运营。
- 最终赔偿:85岁时,总赔偿额达 $3300万。扣除 $1200万 贷款本息后,受益人获 $2100万 免税遗产。
- 税务红利:公司 CDA 账户可获得巨额免税额度。
IFA 需要注意的风险点
IFA 属于高端策略,并非适合所有人,需评估以下因素:
1. 银行贷款门槛
IFA 通常由私人银行提供,最低贷款额度通常 $100万 起。申请人需具备高净值资质。
2. 分红率变动
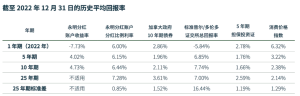
分红率与市场利率挂钩。虽然过去25年平均分红率达 7.28% 且波动极低(标准差 0.85%),但仍需关注长期趋势。
3. 贷款利息风险
利率上升会增加贷款成本。但由于利息可抵税(尤其是高边际税率下),实际影响相对可控。
IFA 策略既能完成资产保值,又能为扩大生产与投资提供机会,是高净值人群财富积累的优选。想了解更多 IFA 案例与操作细节?欢迎联系嘉信财富管理的专业持牌顾问。
