


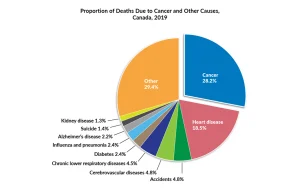
近期,关于环境健康问题的讨论引起了人们的巨大恐慌。许多人觉得重大疾病离自己很远,但数据显示,以癌症为例,加拿大每2人中就有1人会患上癌症,每四分钟就有人被确诊癌症。
或许有朋友不禁想问:“加拿大不是有免费医疗吗?那为什么还要买重疾险?”
很多人忽略了,当面临重大疾病时,除了治疗费用,还会产生许多隐形经济压力(如术后护理费用、因病停工带来的收入锐减)。免费医疗无法覆盖这些,但重疾险一次性免税的赔付金却能让您随心支配,卸下生活的重担。
2022年加拿大癌症统计数据估算:
- 约有12.21万男性和11.28万女性被确诊患上癌症。
- 平均每天会有约641人被确诊患上癌症,约338人因癌症死亡。
- 高发癌症:肺癌,乳腺癌,结肠癌,前列腺癌占新确诊总数的46%。
正如著名心脏专家 Barnard 医生所说:“您需要保险,不只因为生命将要终结,而是要继续活下去。”即便一生健康,保费也可全额退回(视险种而定),这是一笔不会亏本的买卖。
重疾险介绍:什么是重大疾病保险?
重大疾病保险的理赔是一笔免税、不限制用途的现金赔偿。例如,若保额为20万加币,一旦确诊保单内的重疾并度过存活期,无需医疗收据即可申请全额赔付。这笔钱受保人可任意支配。
点击查看:Canada Life Critical Illness 重疾险中文介绍 (PDF)
重疾险包含内容:
- 常见重疾:癌症、恶性肿瘤、心肌梗死、脑溢血等。
- 其他重疾:再生障碍性贫血、失明、阿尔茨海默症等二十余种。
- 非危及生命重疾:如良性肿瘤。以加拿大人寿(CL)为例,最多可索赔4次,每次最高5万加币,且不影响主保额。
- 额外服务:提供免费医疗咨询(如 Best Doctor 全球专家会诊)及心理辅导。
重疾险类型选择
加拿大市场上有多种重疾险可供灵活选择:
1. 保障范围
- 常规计划:涵盖二十余种重大疾病。
- 基础计划:仅涵盖癌症等常见重疾,价格较低。
2. 保险期限
- 定期承保 (Term):如 T20(承保20年)。适合预算有限但责任重大的时期(如背负房贷、抚养子女)。30-50岁保额20万,月费约60-100加币。
- 终身承保 (Permanent):保至100岁。同等条件下月费约270-500加币。若受保人意外身故,通常可退还保费。
3. 儿童重疾险
例如 Sun Life 推出的儿童重疾险,针对常见儿童重疾,保费低廉。例如5岁女孩保至70岁(10万保额),月费约70加币,平均每天不到$2.5。
保险理赔流程
- 准备材料:保单号码、确诊日期与类型、医疗记录等(海外确诊需翻译件)。
- 提交审核:提交理赔申请表。保险公司可能联系医生或要求额外医疗报告(尤其是5年内新保单)。
- 获得赔付:审核通过后发放理赔金;若拒赔会告知详细理由。
💡 嘉信加速理赔建议:
- 提前确认受保人的律师持有 POA (授权书),以防受保人无法亲自签字。
- 投保时完整提供主治医师信息(电话/邮箱),便于保险公司直接联系。
为什么建议尽早购买重疾险?
统计显示重大疾病平均索赔年龄是42岁,正是家庭责任最重的高压期。尽早购买有以下五大优势:
- 年龄优势:同等情况下,投保年龄越小,保费越便宜。
- 复利效应:对于分红型保险,越早投保,复利累计的收益越高。
- 对抗通胀:新产品费率往往随物价上涨。趁早锁定费率,未来收入提升但保费不变。
- 核保容易:年轻时身体健康,容易通过核保。年纪大或身体出现小问题,可能面临加费或拒保。
- 规避风险:风险无处不在,越早准备,越能从容应对。
案例参考:购买 Sun Life 重疾险,35岁不吸烟女性,10年付清,保费约为 $32.40/月。
