


近两年,加拿大车辆盗窃率飙升,给保险公司造成了超过10亿加币的损失。与上一年相比,包含BC省在内的大西洋地区增长了整整34.5%。Équité总裁兼首席执行官Terri O'Brien对此表示,这已经是“国家危机”了!
在加拿大,买车的同时汽车保险也是必须的。那么在温哥华,要怎么选择车险呢?有哪些可以帮您省钱的小技巧?今天嘉信财富管理就来给大家详细介绍一下。
汽车保险基础介绍
BC省汽车保险主要分为两种:基本险(Basic coverage)和选择险(Optional Coverage)。
ICBC是唯一提供基本险的公司,且购车时必须进行投保。但其他保险公司,比如BCAA或者Canadian Direct,也可以提供选择险购买服务。
1. 基本险 (Basic Coverage)
基本险是一个大类,具体包含以下五种保险:
增益意外赔偿保险 (Enhanced Accident Benefits)
哪怕您需要在事故中承担责任,只要受伤,ICBC能为您提供医疗、康复护理及相关交通费,且无总额限制。若无法工作,从第8天起可获收入替代赔偿(最高保障年收入限额为109,000加元)。
第三方责任保险 (Third Party Liability)
当您作为责任方时,保险公司将代您赔付最高20万加币的医药费和车辆维修费。注意:理赔后保费通常会上涨。
保险不足险 (Underinsured Motorist)
针对事故中对方为责任方但保险不足的情况。无论租车还是自驾,最高可赔付每人100万加币。
肇事逃逸险 (Hit-and-run)
在肇事逃逸事故中(包括行人),可获得最高20万加元的赔偿。
逆向责任保险 (Inverse Liability)
若在异地发生事故,该保险将根据您在事故中的责任比例向您赔付车辆维修费用(例如:您承担40%责任,则赔付60%修车费)。
2. 选择性保障险 (Optional Coverage)
种类繁多,大家可根据自身情况选择:
碰撞险 (Collision Coverage)
主要用于支付碰撞后产生的拖车、维修等费用。即使您是责任方,也能赔付您车辆的损坏。
丧失使用险 (Loss of Use)
支付车辆维修期间的临时租车、打车或公交费用。
扩展第三方责任保险 (Extended Third Party Liability)
若担心基本险中$20万的保额不够,可购买此险将上限提高至最高500万加币。
综合险 (Comprehensive Coverage)
赔付除相撞以外的损失,如被盗、自然灾害、火灾或野生动物撞击等。
如何计算保费?
2019年改革后,保费更注重司机的驾驶记录而非车辆本身。以下是五大影响因素:
1. 驾驶人员
主要驾驶员(占75%权重):驾驶该车最多的人。未如实填报可能导致拒赔。
次驾驶员(占25%权重):包括家人朋友。借车给不在名单上的人需格外谨慎(建议购买未列明驾驶员保护险)。
2. 过往事故
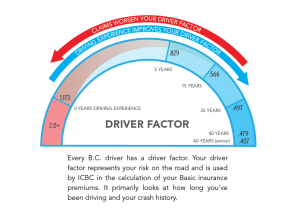
ICBC查看过去10年的索赔记录(不计算2017年3月1日前的事故)。事故越少,驾龄越高,折扣越多。
3. 车辆情况
车辆的型号、品牌、年份及安全系数都会影响成本。
4. 居住地
人烟稀少、路况良好、事故率低的地区,保费相对较低。
5. 车辆用途
分为:休闲、通勤(单程大于/小于15km)、商业用途、送货等。
如何评估折扣?
- 低里程折扣:年行驶低于5,000公里,可获10%折扣(需提供里程表照片)。
- 优良记录:近9年无事故或驾龄超40年。
- 安全配置:原厂自动紧急制动 (AEB) 可获10%折扣;安装被动电子防盗系统也有优惠。
- 多车折扣:一次投保5辆以上商用车,最高省63%。
- 调整垫底费:垫底费(Deductible)越高,保费越低。
事故理赔指南
事故发生后,若有伤亡请立即拨打9-1-1。若无伤亡,请收集以下信息并联系ICBC:
- 时间、地点、车牌号、驾照号、保险信息。
- 目击证人资料及警局档案号。
- 现场照片或录像。
- 大温地区: 604-520-8222
- 中文服务专线: 1-855-813-2121
- 点击进行网上理赔申请
