


目前的市场环境下,越来越多的人关心如何保住手中的财富,给自己和家人的将来提供保障。如果在资产保值的基础上,还能赚点钱就太完美了。那有这样的好事吗?自然有,那就是——分红保险。
它是一种终身的人寿保险,但除了能在需要时得到保险赔偿金以外,它还可以让您参与保险公司的分红,得到投资收益。
什么是分红保险 (Participating Life Insurance)?
首先,我们需要了解什么是分红保险。从英文“Participating Life Insurance”上看,它有两层含义:
- Participating (参与性):代表了它的金融属性,投保人可以参与保险公司的投资盈利;
- Life Insurance (人寿保险):则代表传统的保险属性,也就是一种人寿保险。
分红保险的账户通常是独立存在的。一部分款项用来支付保险成本,剩余的则拿来投资,用于投资债券、股票、房地产等项目。保险公司会尽力确保分红账户的增值足以覆盖费用支出,并对保单持有人履行义务。如果分红账户的投资产生收益,投保人就可以享受分红。
分红保险的四大核心优势
1. 具备人寿保险的保障功能与债权保护
分红保险具有巨额身故赔偿金。即使被保人去世,受益人也能得到大于等于保单规定的赔偿金。更重要的是,保单里的现金值和赔偿额都会受到加拿大相关法律保护,不可被债权人所追索。这是它区别于一般理财产品的独特优势。
2. 帮助合理避税理财,收益稳健
分红保险里的投资增长不需要在当年交税。同时,分红账户由顶尖团队打理,收益非常稳定。
3. 让您晚年没有后顾之忧
分红保险中不断增长的现金价值可以用来补充退休金,且不计入当年收入,不会影响老年福利(OAS等)。取用灵活,是高质量的退休收入来源。
4. 高效的财富传承手段
受保时间越久,赔偿额增长越大。通过分红保险赔偿给受益人的资产是完全免税的,这是实现资产代际传承的最佳工具之一。
分红保险与其他投资类产品的区别
1. 产品的功能与定位不同
传统的股票、基金追求短期收益,而分红保险侧重于长期资产保护与财富传承。它不能随时像银行存款一样取现(虽然有流动性,但建议长期持有)。对于高净值家庭,它提供了一道资产隔离的“防火墙”。
2. 投资风险与波动率不同
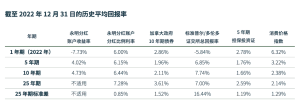
分红保险的波动率极低。数据显示,TSX股票指数波动率高达16.44%,而分红保险同期波动率仅为0.85%左右。在经济动荡期,它是资产组合中的“定海神针”。
3. 税后收益不同
由于分红保单的免税增长特性,其税后收益往往高于普通投资。例如,要达到分红保单5%的内部收益率(IRR),普通应税投资(如股票)可能需要达到9%以上的年回报率才能在税后持平。
